Assurance surélévation : assurez l'étage que vous ajoutez

Surélever, c'est demander à une maison ancienne de porter un étage pour lequel elle n'a pas été conçue. C'est exactement ce que l'assureur va examiner. On prépare votre dossier, étude de structure et existant compris, et on le présente aux assureurs qui acceptent ce type de chantier.

  • Dommage ouvrage obligatoire avant l’ouverture du chantier
  • Maison, rehausse de toiture ou petit immeuble
  • Un courtier spécialisé, une seule demande
Assurance surélévation

Votre devis en 3 min

Décrivez votre surélévation et la structure existante : un courtier spécialisé étudie le dossier et vous répond sous 24 h.

  • Maison
  • Étage bois
  • Rehausse
  • Copropriété

Gratuit et sans engagement

Les trois assurances d'une surélévation

Pendant le chantier, la maison est ouverte et le voisinage exposé. Après la réception, dix ans de garantie sur la solidité de l'étage neuf. Trois contrats, qu'on peut souvent souscrire ensemble.

Pendant le chantier

Tous risques chantier

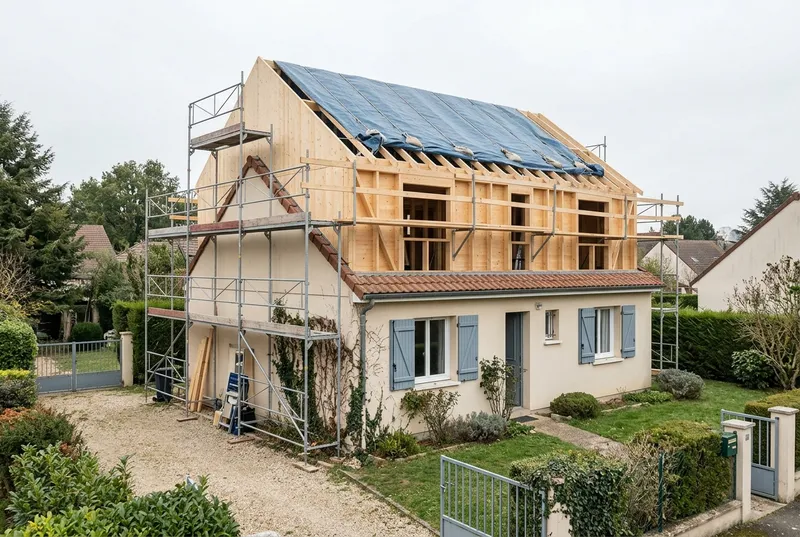
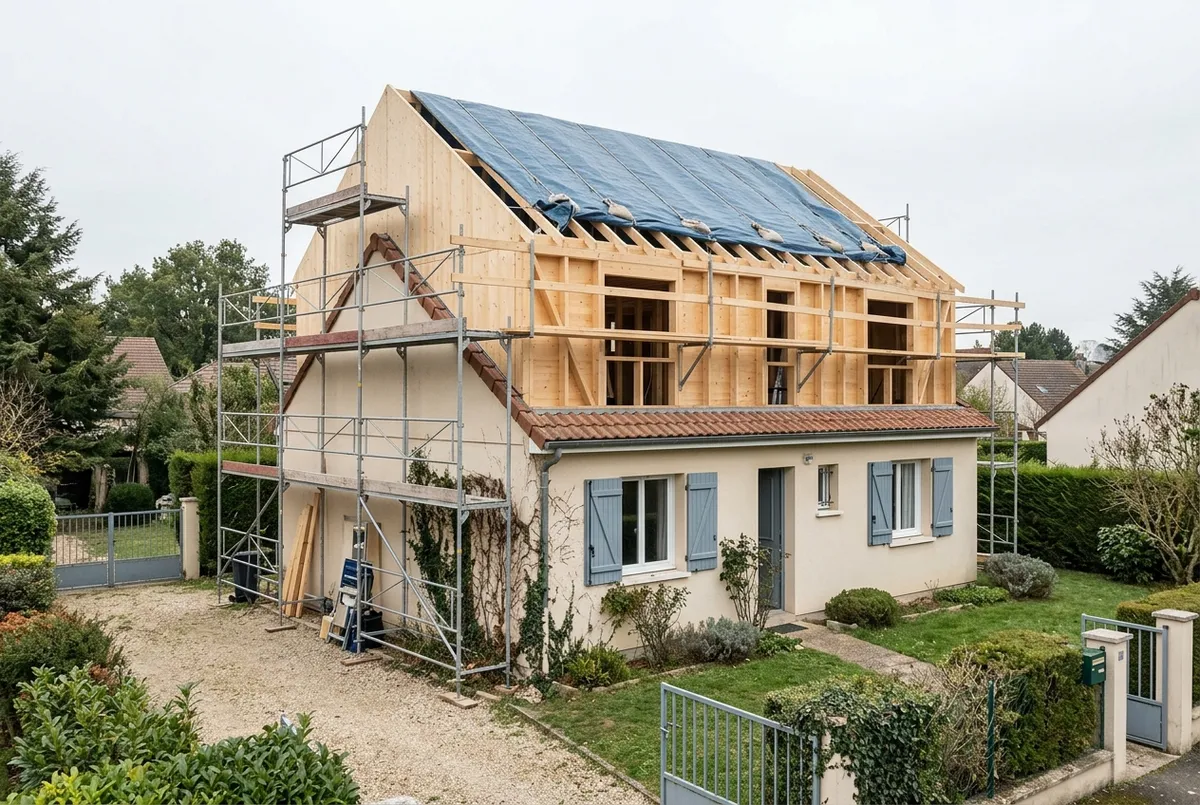
Une surélévation commence presque toujours par la dépose de la toiture : pendant quelques semaines, la maison est ouverte au ciel. Cette garantie protège l'ouvrage en cours contre l'orage, la tempête, l'incendie ou le vol.

Exemple

Un orage éclate la nuit où la bâche de protection se déchire : l'eau traverse le plancher neuf et abîme les plafonds du rez-de-chaussée. La TRC paie la remise en état de l'ouvrage.
Les sinistres d’une surélévation →

10 ans après la réception

Dommage ouvrage

Le cœur du dossier

Le préfinancement des réparations quand la solidité de l'étage neuf est compromise ou que le logement devient inhabitable, sans attendre qu'un tribunal désigne un responsable.

Exemple

Deux ans après la réception, le plancher du nouvel étage fléchit et les cloisons se fendent : l'assureur se prononce sous 60 jours, finance le renforcement, puis se retourne contre le charpentier.

La dommage ouvrage d’une surélévation →

Pendant le chantier

RC maître d’ouvrage

En ville, une surélévation se fait souvent contre un mur mitoyen, au-dessus de la rue ou d'un jardin voisin. Cette garantie couvre les dommages que votre chantier cause aux autres.

Exemple

Le levage d'une poutre heurte la toiture de la maison voisine et casse une rangée de tuiles. La réclamation vous vise en tant que maître d'ouvrage : c'est cette garantie qui paie.

Trois points qui décident de l’acceptation

  1. 1

    Une étude de structure avant tout

    La question de l'assureur est simple : l'existant peut-il porter un étage de plus ? Une note de calcul d'ingénieur et un diagnostic des fondations y répondent.

  2. 2

    Des entreprises assurées pour ce métier

    Maçon, charpentier, constructeur bois, couvreur : chaque entreprise doit fournir une attestation décennale valable à l'ouverture du chantier et couvrant l'activité exécutée.

  3. 3

    L’existant déclaré à part

    La dommage ouvrage porte sur les travaux neufs. Les parties anciennes ne sont couvertes que si elles font corps avec l'ouvrage neuf : à préciser dès la souscription.

Plans de structure déroulés sur une table, une règle et un crayon posés dessus

Votre dossier se joue sur la structure existante

Note de calcul, état des fondations, technique retenue, attestations des entreprises : on vérifie le dossier avant de le présenter, pour viser les assureurs qui acceptent votre projet.

  • Réponse sous 24 h
  • Un seul courtier, pas de démarchage
Obtenir mon devis gratuit

Du sol au toit : ce que regarde l'assureur

Dans une surélévation, le neuf repose entièrement sur l'ancien. L'assureur examine le projet de bas en haut, et c'est ainsi qu'il faut le présenter.

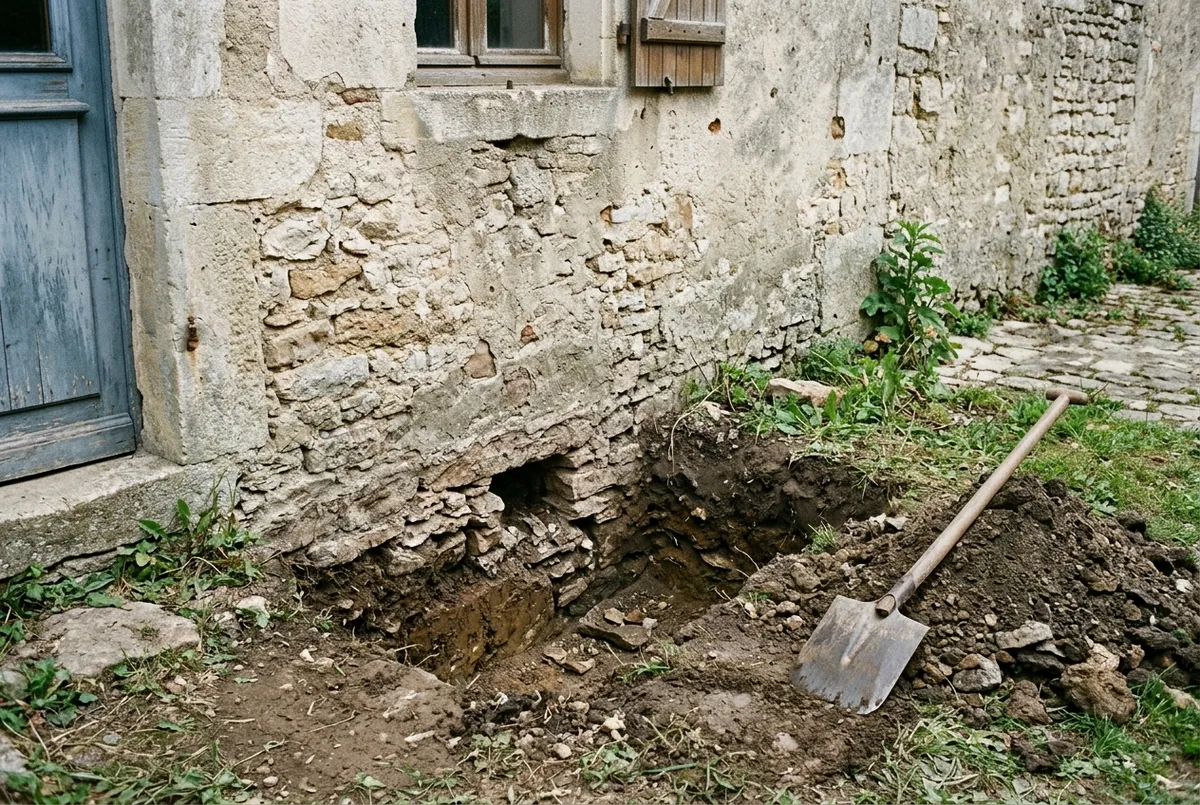
Petite fouille creusée au pied d’un mur ancien en moellons, la fondation en pierre visible, une pelle posée à côté

Au sol

Les fondations existantes

Elles n'ont jamais été dimensionnées pour un étage de plus. Avant d'accepter le dossier, l'assureur veut savoir si elles supportent la charge supplémentaire, ou si une reprise en sous-œuvre est prévue.

Ce qu’il regarde

  • Sondages
  • Nature du sol
  • Profondeur
  • Renforcement
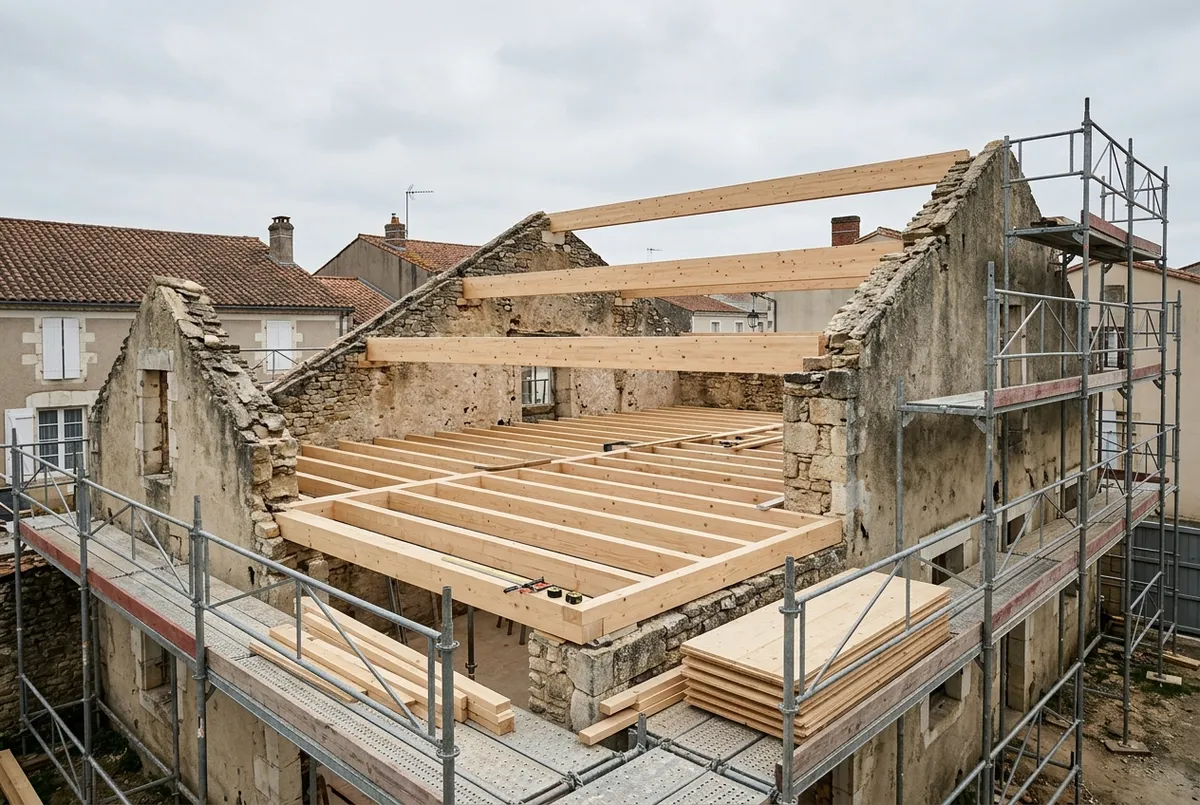
Nouveau plancher en solives de bois posé sur les murs d’une maison dont la toiture a été déposée

La liaison

Le plancher et le haut des murs

C'est la jonction entre l'ancien et le neuf : chaînage, plancher porteur, appuis des poutres. Un défaut à cet endroit se traduit par des fissures sur toute la façade.

Ce qu’il regarde

  • Chaînage
  • Plancher
  • Appuis
  • Murs porteurs
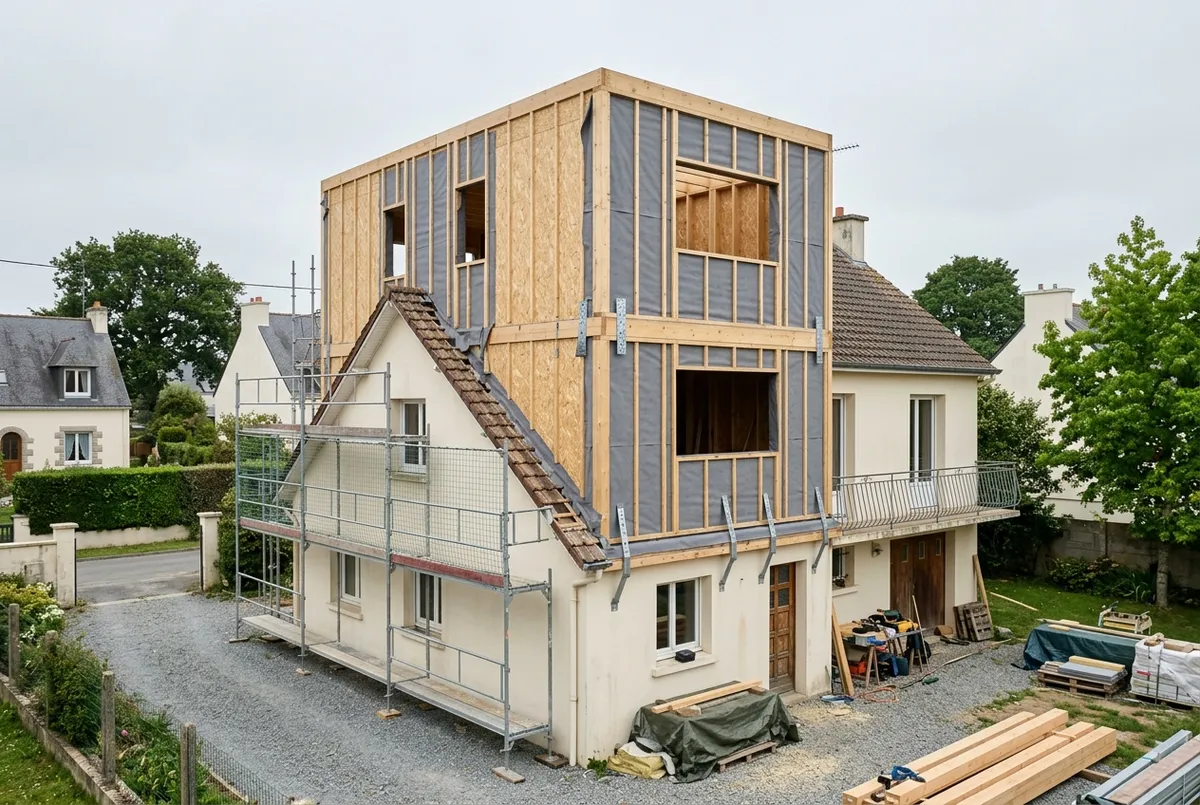
Murs à ossature bois d’un étage supplémentaire montés sur une maison maçonnée, panneaux et pare-pluie posés

Le nouvel étage

Ossature bois, maçonnerie ou acier

Le bois est le choix le plus fréquent parce qu'il est léger. L'assureur s'intéresse à la technique retenue, à l'entreprise qui la met en œuvre et à son assurance pour cette activité.

Ce qu’il regarde

  • Technique
  • Poids
  • Entreprise
  • Attestation
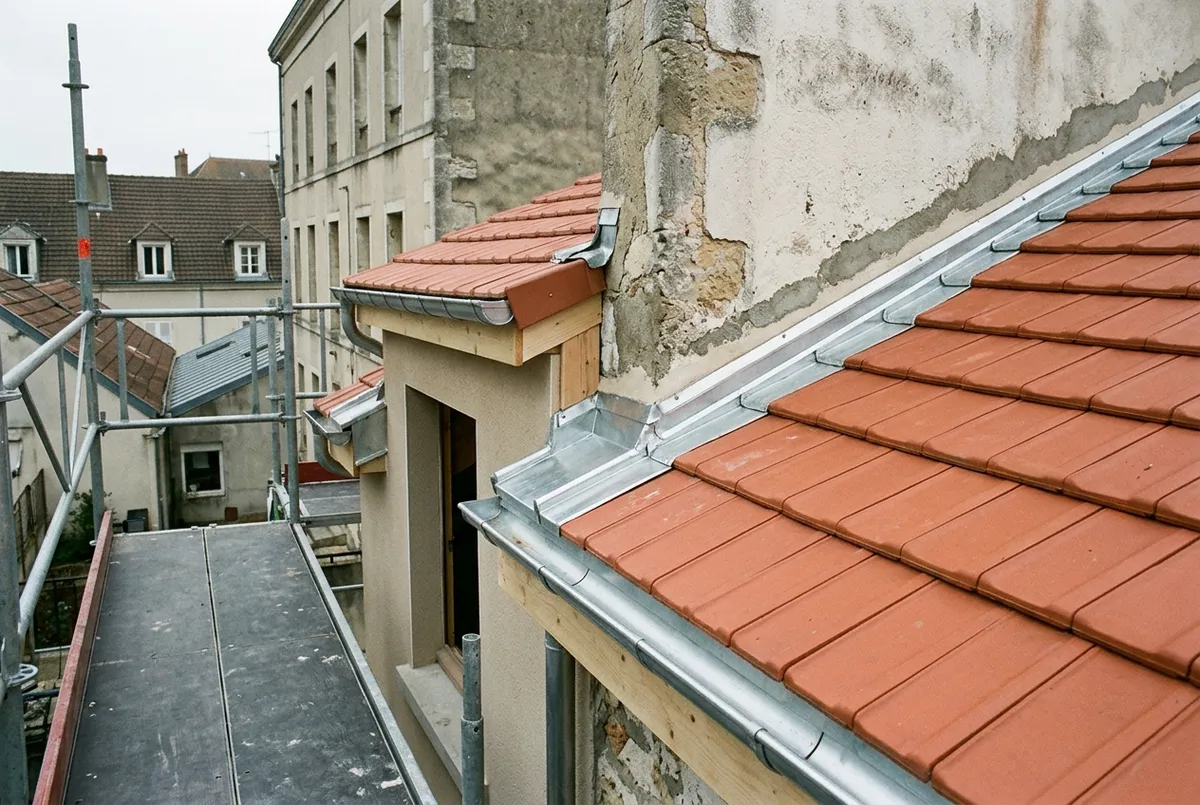
Toiture neuve en tuiles d’un étage ajouté, raccord en zinc le long du mur d’une maison mitoyenne

Le clos et couvert

La toiture et les raccords

Une nouvelle toiture, de nouveaux raccords avec les murs voisins, des fenêtres neuves : autant de points d'entrée d'eau. Une infiltration qui rend une pièce inhabitable relève de la dommage ouvrage.

Ce qu’il regarde

  • Couverture
  • Solins
  • Mitoyenneté
  • Menuiseries

Trois sinistres fréquents après une surélévation

Jonction, raccords, plancher : ce qui arrive, et qui paie.

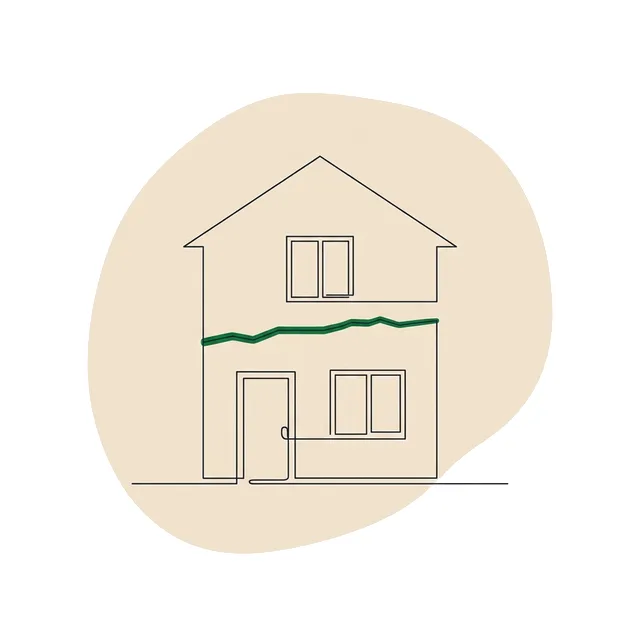
Jonction Façade d’une maison surélevée traversée par une fissure horizontale à la jonction entre l’ancien mur et le nouvel étage

La fissure entre l’ancien et le neuf

Les fondations, jamais sondées, tassent sous le poids de l'étage. Un an après la réception, une fissure court le long de la façade, à la hauteur de l'ancien toit.

Qui paie : la dommage ouvrage pour l'ouvrage neuf atteint ; pour les murs anciens, seulement s'ils font corps avec lui ou si une garantie des existants a été prise.

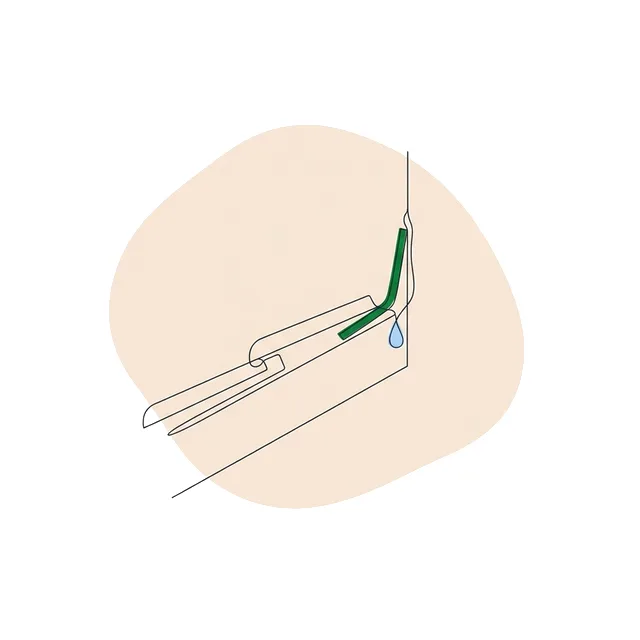
Raccord Raccord entre une toiture neuve et le mur voisin, une bande de solin décollée et une goutte d’eau qui s’infiltre

L’eau qui passe par le mur mitoyen

Un solin mal façonné le long du mur de la maison voisine : à chaque pluie battante, l'eau ruisselle derrière le doublage de la nouvelle chambre et la rend inhabitable.

Qui paie : la dommage ouvrage, qui préfinance la reprise puis se retourne contre le couvreur et son assureur décennal.

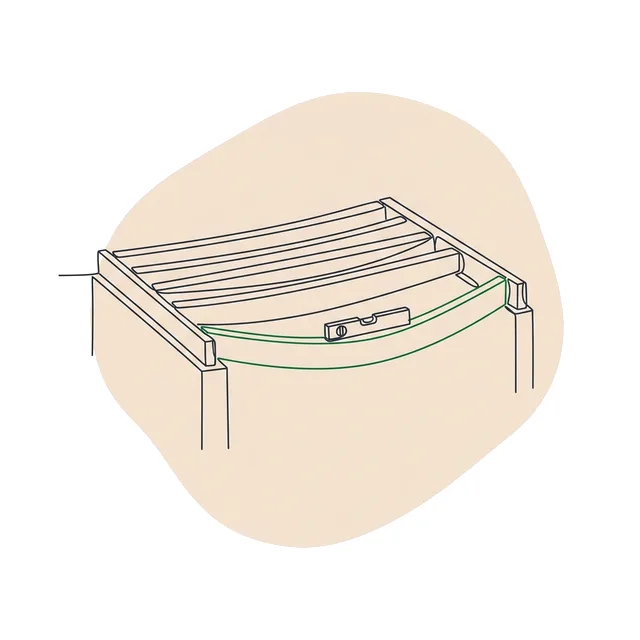
Plancher Plancher en solives de bois qui fléchit au centre, un niveau à bulle posé dessus en déséquilibre

Le plancher qui fléchit

Solives sous-dimensionnées, portée trop grande : le plancher du nouvel étage s'affaisse au centre, les cloisons se fendent et les portes ne ferment plus.

Qui paie : la dommage ouvrage : la solidité de l'ouvrage neuf est atteinte, l'assureur finance le renforcement.

Tous les sinistres types →

Combien coûte l'assurance d'une surélévation ?

La dommage ouvrage se paie en une fois, pour dix ans. Son prix dépend surtout du coût des travaux et de l’état de la structure existante.

Surélévation légère

Étage en ossature bois d’environ 30 m², 60 000 € de travaux

1 000 – 1 700 €

prime unique, pour toute la durée de la garantie de 10 ans.

Le plus fréquent

Étage complet sur maison

Environ 50 m², 80 000 € de travaux

1 200 – 2 000 €

prime unique, selon l’étude de structure et les entreprises retenues.

Structure lourde ou immeuble

Reprise en sous-œuvre, maçonnerie, 150 000 €

2 500 – 4 500 €

prime unique ; les petits immeubles sont étudiés au cas par cas.

Ce qui fait varier la prime :

  • Coût des travaux
  • Étude de structure
  • Reprise des fondations
  • Technique retenue

Fourchettes indicatives TTC constatées pour des surélévations confiées à des entreprises assurées. Le tarif exact dépend de votre dossier. Détail des prix et facteurs de tarif →

Votre devis en 4 étapes

Aucun engagement, et un seul interlocuteur du début à la fin.

  1. 1

    3 min

    Décrivez votre surélévation

    Maison ou immeuble, surface créée, technique, coût des travaux et date d’ouverture du chantier.

  2. 2

    Sous 24 h

    On étudie votre dossier

    Un courtier spécialisé en dommage ouvrage, immatriculé à l’ORIAS, vérifie l’étude de structure, les attestations des entreprises et le traitement de l’existant.

  3. 3

    Gratuit

    Vous recevez une proposition

    Ouvrages couverts, place de l’existant, franchise et prime unique : une offre lisible, sans surprise.

  4. 4

    Avant travaux

    Votre attestation

    Après acceptation et règlement, l’attestation dommage ouvrage est délivrée avant l’ouverture du chantier.

Questions fréquentes

Les questions que se posent les propriétaires avant de surélever.

La dommage ouvrage est-elle obligatoire pour une surélévation ?

Oui. Ajouter un étage, c'est réaliser des travaux de construction au sens de l'article L242-1 du Code des assurances : la dommage ouvrage doit être souscrite avant l'ouverture du chantier. Le particulier qui surélève sa maison pour l'habiter n'encourt pas de sanction pénale (art. L243-3), mais il reste seul face aux réparations sans contrat.

L’ancienne maison est-elle couverte par la dommage ouvrage ?

En principe non : l'assurance obligatoire porte sur les travaux neufs. L'article L243-1-1 du Code des assurances ne l'étend aux parties existantes que si elles sont totalement incorporées dans l'ouvrage neuf et en deviennent techniquement indivisibles. Certains assureurs proposent une garantie facultative des existants : on la demande pour vous.

Faut-il une étude de structure pour être assuré ?

Dans les faits, oui. Sans note de calcul d'un ingénieur structure et sans diagnostic des fondations, la plupart des assureurs refusent le dossier ou le majorent fortement, parce que le risque principal est de faire porter à l'existant une charge qu'il ne supporte pas.

Combien coûte l’assurance d’une surélévation ?

La dommage ouvrage se paie en une fois pour dix ans. Pour un étage de 80 000 € de travaux, comptez en général 1 200 à 2 000 €, davantage si la structure existante doit être renforcée. C'est indicatif : le tarif exact dépend du dossier.

Et si ma maison est en copropriété ?

Le droit de surélever appartient en principe au syndicat des copropriétaires. La décision se prend en assemblée générale, à la majorité de l'article 26 de la loi du 10 juillet 1965 (art. 35). Le maître d'ouvrage des travaux, syndicat ou acquéreur du droit, souscrit la dommage ouvrage.

Vais-je être démarché par plusieurs assureurs ?

Non. Votre demande est transmise à un seul courtier partenaire, spécialisé en dommage ouvrage, qui interroge lui-même les assureurs pour votre compte.

Assurez votre surélévation avant de déposer la toiture

Un dossier préparé avec l’étude de structure, présenté aux assureurs qui acceptent votre projet.

  • 100 % gratuit
  • Sans engagement
  • Réponse sous 24 h