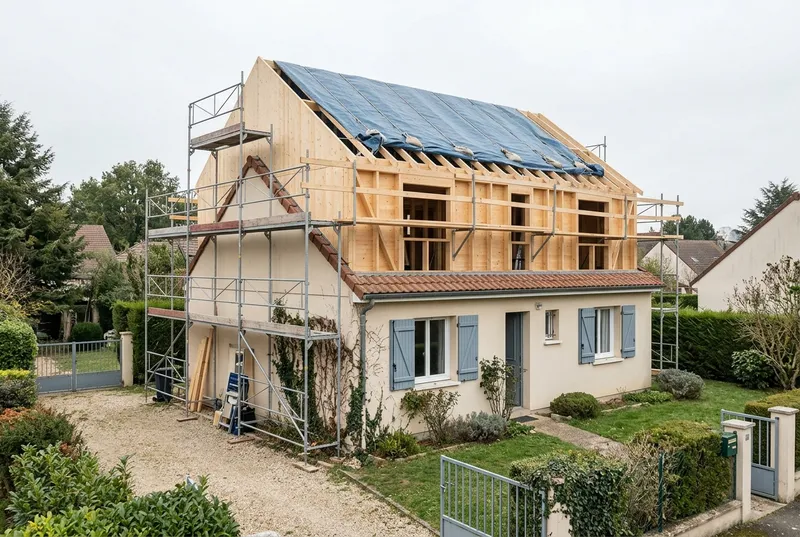
La dommage ouvrage est l'assurance qui répare votre étage neuf sans attendre qu'un tribunal désigne un responsable. Pour une surélévation, elle se négocie sur un point que les autres chantiers n'ont pas : le neuf repose sur une structure ancienne, que l'assureur ne garantit qu'à certaines conditions.
Souscrite avant l’ouverture du chantier (art. L242-1 C. assur.)
Existant couvert seulement s’il fait corps avec le neuf
Qu'est-ce que la dommage ouvrage, et pourquoi pèse‑t‑elle autant sur une surélévation ?
L'assurance dommages-ouvrage préfinance la réparation des désordres de nature décennale : ceux qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. L'assureur paie d'abord, puis se retourne contre les constructeurs responsables.
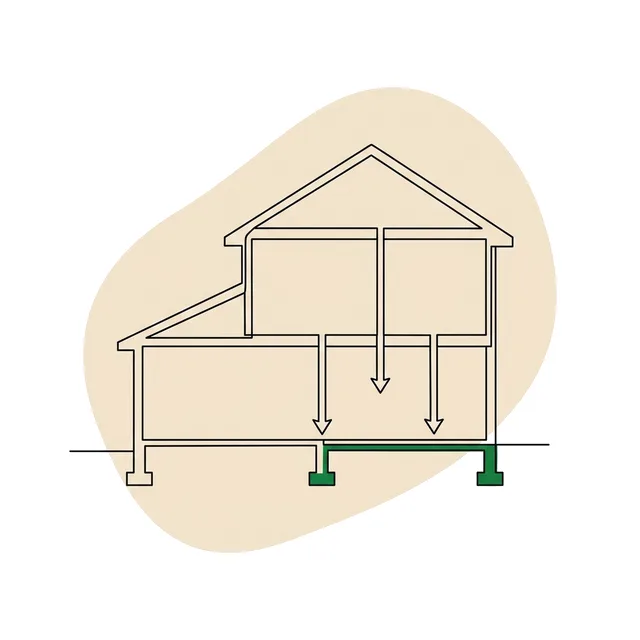
Une surélévation ajoute une charge permanente sur des murs et des fondations conçus pour un seul niveau, parfois il y a plus d'un siècle. Le poids de l'étage descend jusqu'au sol : s'il est mal réparti, ce sont les murs anciens qui se fissurent et l'étage neuf qui bouge avec eux. Sans dommage ouvrage, il faudrait mettre en cause l'ingénieur, le maçon, le charpentier et leurs assureurs, puis attendre une expertise judiciaire pour savoir qui doit payer.
Article L242-1 du Code des assurances
« Toute personne physique ou morale qui, agissant en qualité de propriétaire de l'ouvrage, de vendeur ou de mandataire du propriétaire de l'ouvrage, fait réaliser des travaux de construction, doit souscrire avant l'ouverture du chantier […] une assurance. »
60 jours pour que l'assureur dise s'il prend le sinistre en charge, 90 jours pour proposer une indemnité.
Sans recherche de responsabilité : vous êtes indemnisé, l'assureur règle ensuite ses comptes avec les entreprises.
Votre surélévation est-elle assurable en l’état ?
Tout dépend de l'étude de structure, de l'état des fondations et des entreprises retenues. On examine votre dossier avant de le présenter, pour ne viser que les assureurs qui acceptent ce type de chantier.
La dommage ouvrage est-elle obligatoire pour surélever ?
Depuis la loi du 4 janvier 1978, dite loi Spinetta, quiconque fait réaliser des travaux de construction doit souscrire une dommage ouvrage. Ajouter un étage, rehausser une toiture pour créer des pièces habitables ou bâtir un niveau sur un immeuble entre dans ce cadre.
Obligatoire, sans sanction pénale pour le particulier qui s’y loge
La loi vise tout propriétaire qui fait construire. Le particulier qui surélève sa maison pour l'habiter lui-même, ou y loger sa famille, n'encourt pas la sanction pénale prévue pour les autres maîtres d'ouvrage. Un syndicat de copropriétaires ou une société, en revanche, y est exposé.
Art. L242-1 C. assur.
L'obligation s'applique à toute personne qui, en qualité de propriétaire, fait réaliser des travaux de construction, et doit être remplie avant l'ouverture du chantier.
Art. L243-1-1 C. assur.
L'obligation ne s'étend pas aux ouvrages existants avant l'ouverture du chantier, sauf à ceux qui, totalement incorporés dans l'ouvrage neuf, en deviennent techniquement indivisibles.
Art. L243-3 C. assur.
Six mois d'emprisonnement et 75 000 € d'amende en cas de manquement, sauf pour la personne physique qui construit un logement pour l'occuper elle-même ou y loger sa famille.
Et la banque, et le notaire ? Si la surélévation est financée par un prêt, la banque peut demander l'attestation avant de débloquer les fonds. Et en cas de vente dans les dix ans, l'acte doit mentionner l'existence ou l'absence d'assurance (art. L243-2) : l'acheteur saura si l'étage est garanti.
Ce que couvre la dommage ouvrage, et ce qu'elle exclut
La garantie porte sur les désordres graves qui apparaissent après la réception, pendant dix ans. Pour une surélévation, la question décisive est de savoir si l'élément touché est neuf, ou ancien mais indissociable du neuf.
Couvert (ouvrages neufs et existant indivisible)
Affaissement ou fléchissement du plancher du nouvel étage
Fissures structurelles des murs et de l’ossature neufs
Infiltrations par la nouvelle toiture ou les raccords rendant une pièce inhabitable
Reprise de fondations réalisée dans le cadre des travaux
Parties anciennes totalement incorporées dans l’ouvrage neuf
Hors garantie obligatoire
Les parties anciennes dissociables du neuf, sauf garantie des existants
Les dommages survenus avant la réception (→ tous risques chantier)
Les défauts esthétiques sans atteinte à la solidité ni à l’usage
Les dommages causés aux voisins (→ RC maître d’ouvrage)
L’usure normale et le défaut d’entretien
Pendant le chantier
Tous risques chantier
Les dommages à l'ouvrage en cours : orage sur une maison découverte, tempête, incendie, vol de matériaux.
Exemple
Un coup de vent arrache la bâche posée sur les murs de l'étage avant la couverture : la pluie détrempe l'isolant et le plancher neuf. La TRC paie la reprise.
Le préfinancement des réparations quand la solidité ou l'habitabilité de l'étage est atteinte.
Exemple
Trois ans après la réception, l'ossature bois de l'étage se déforme au droit d'une grande baie : l'assureur DO finance la reprise, puis se retourne contre le constructeur bois.
Pendant le chantier
RC maître d’ouvrage
Les dommages que votre chantier cause aux voisins, aux mitoyens et aux passants.
Exemple
Le scellement d'une poutre dans le mur mitoyen fissure l'enduit intérieur de la maison voisine : la RC maître d'ouvrage règle la réparation.
Votre dossier, de la fondation au faîtage
L'assureur ne demande pas seulement combien coûte l'étage, mais sur quoi il repose et qui le construit. Voici les pièces et les points qu'il regarde.
Étude de structure
Note de calcul d'un ingénieur : descente de charges, capacité des murs et du plancher existants, renforts nécessaires. La pièce maîtresse du dossier.
Fondations
Sondages au pied des murs, et parfois étude géotechnique du sol : ils disent si une reprise en sous-œuvre est nécessaire.
Plancher et chaînage
Le plancher du nouvel étage et le chaînage en tête des murs anciens assurent la liaison entre l’ancien et le neuf.
Technique de l’étage
Ossature bois, maçonnerie légère, acier : la technique et le poids ajouté orientent l’acceptation et le prix.
Entreprises
Chaque intervenant fournit une attestation décennale valable à l’ouverture du chantier et couvrant l’activité exécutée chez vous.
Valeur de l’existant
À déclarer à part si vous demandez une garantie des existants : c’est elle qui fixe l’engagement de l’assureur sur l’ancien bâti.
Faites établir le permis sur la base de l’étude. Jusqu'à 20 m² créés (40 m² en zone urbaine d'un PLU), une déclaration préalable suffit en général ; au-delà, ou si la surface totale dépasse alors 150 m², il faut un permis de construire, et le recours à un architecte devient obligatoire au-delà de 150 m². Un projet dessiné à partir de l'étude de structure évite de découvrir trop tard qu'il faut renforcer.
Trois sinistres typiques après une surélévation
Des cas concrets, et qui a payé.
Fondations
La façade qui se fend à la jonction
Maison des années 1930, fondations en moellons peu profondes, aucun sondage avant travaux. Sous le poids de l'étage, un angle tasse : une fissure horizontale s'ouvre entre le rez-de-chaussée et l'étage, les menuiseries neuves se bloquent.
Qui paie : la dommage ouvrage pour l'étage neuf ; les murs anciens ne sont pris en charge que s'ils sont incorporés au neuf ou couverts par une garantie des existants.
Toiture
La chambre inondée par le raccord
Le nouvel étage s'adosse au mur d'un voisin plus haut. Le solin en zinc se décolle au premier hiver : l'eau coule derrière le doublage, le plâtre gonfle, la pièce devient inhabitable.
Qui paie : la dommage ouvrage, puis recours contre le couvreur et son assureur décennal.
Plancher
Le plancher qui s’affaisse
Pour gagner de la hauteur, les solives ont été réduites. Le plancher de l'étage fléchit au centre, le carrelage se fend et le plafond du rez-de-chaussée se fissure.
Qui paie : la dommage ouvrage : la solidité de l'ouvrage neuf est compromise, le renforcement est préfinancé.
Souscrire la dommage ouvrage d'une surélévation
La souscription se prépare avant l'ouverture du chantier, donc avant de déposer la toiture. L'assureur étudie un dossier technique : plus il est complet, plus la réponse est rapide.
1
Réunissez le dossier
Permis de construire ou déclaration préalable, plans, étude de structure, coût prévisionnel des travaux.
2
Listez les intervenants
Pour chaque lot : entreprise retenue, devis signé, attestation décennale couvrant l’activité.
3
Faites étudier le dossier
On le présente aux assureurs qui acceptent les surélévations et on négocie la place de l’existant.
4
Recevez l’attestation
Après acceptation et règlement de la prime, l’attestation est délivrée avant le début des travaux.
Combien coûte la dommage ouvrage d'une surélévation ?
Une prime unique, payée une fois, couvre les dix ans de garantie. Le tarif se calcule sur le coût des travaux, et augmente quand la structure existante doit être reprise.
Surélévation légère
Ossature bois, environ 60 000 €
1 000 – 1 700 €
prime unique pour dix ans de garantie.
Le plus fréquent
Étage complet, 80 000 €
Étude de structure, sans reprise de fondations
1 200 – 2 000 €
selon les entreprises et la technique retenue.
Structure lourde, 150 000 €
Renforts, reprise en sous-œuvre
2 500 – 4 500 €
davantage avec une garantie des existants.
Ce qui fait varier la prime :
Coût des travaux
Étude de structure
Reprise des fondations
Garantie des existants
Fourchettes indicatives TTC. Le tarif exact dépend de votre dossier. Tous les prix →
Questions fréquentes sur la dommage ouvrage d'une surélévation
Obligation, existant, étude, délais : l'essentiel en six réponses.
Oui, dès lors qu'elle modifie la structure (charpente, murs, plancher) pour créer des pièces habitables : ce sont des travaux de construction au sens de l'article L242-1 du Code des assurances.
Mon rez-de-chaussée existant est-il garanti ?
+
Seulement s'il est totalement incorporé dans l'ouvrage neuf et en devient techniquement indivisible (art. L243-1-1 II C. assur.). Sinon, il faut une garantie facultative des existants, que tous les assureurs ne proposent pas.
Pourquoi l'étude de structure est-elle si importante ?
+
Parce que le premier risque d'une surélévation est de surcharger des murs et des fondations anciens. La note de calcul montre à l'assureur que ce risque a été mesuré et, si besoin, traité par des renforts.
Quand faut-il souscrire ?
+
Avant l'ouverture du chantier, comme le prévoit l'article L242-1. En pratique, avant la dépose de la toiture : une fois le chantier commencé, les propositions deviennent rares.
Combien de temps l'assureur a‑t‑il pour m'indemniser ?
+
Il dispose de 60 jours à compter de votre déclaration pour se prononcer sur la prise en charge, puis de 90 jours au total pour vous proposer une indemnité (art. L242-1 C. assur.).
La dommage ouvrage remplace‑t‑elle la décennale des entreprises ?
+
Non, elles se complètent. Chaque entreprise doit avoir sa propre décennale. La dommage ouvrage vous indemnise rapidement, puis se retourne contre l'entreprise responsable et son assureur.